物流公司财务管理制度(含受托管理股权类投资专项规范)
第一章 总则
第一条 为加强公司财务管理,规范财务行为,防范财务风险,提高资金使用效益,保障公司及投资者合法权益,根据《中华人民共和国会计法》《企业财务通则》《企业会计准则》及国家有关法律法规,结合公司物流主营业务及受托管理股权类投资业务实际,制定本制度。
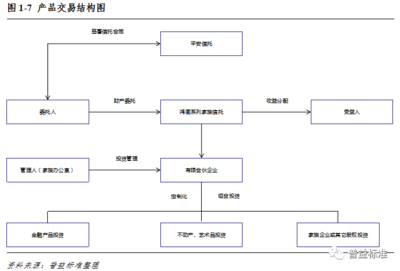
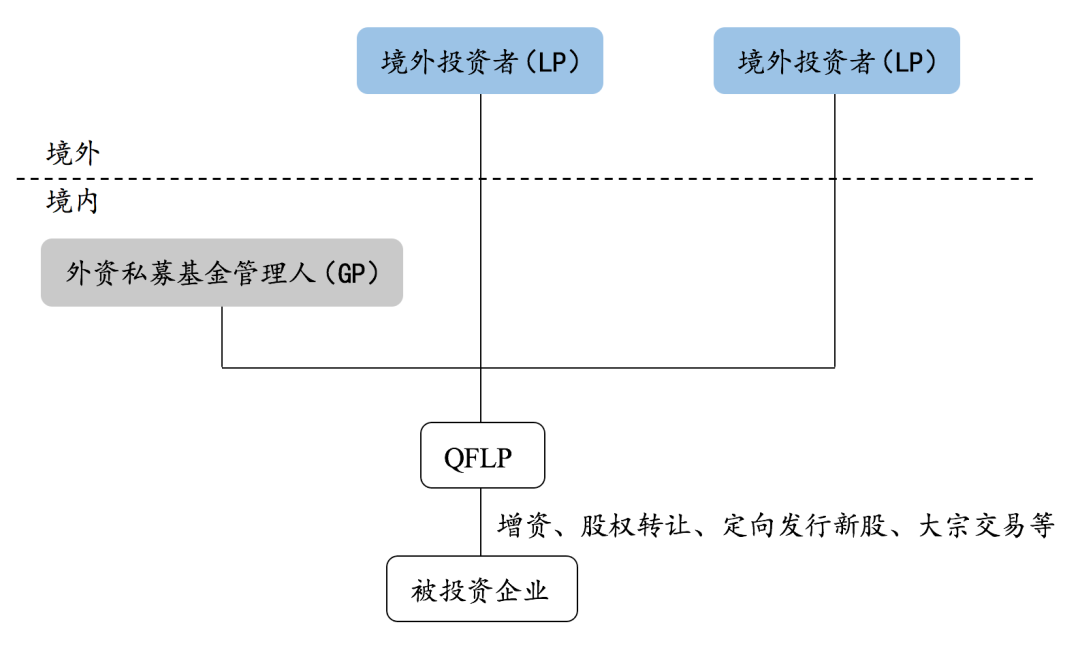
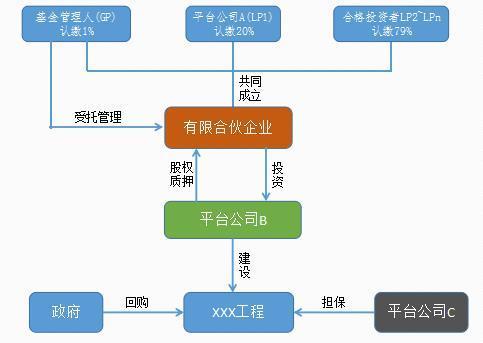
第二条 本制度适用于公司总部、各分公司、子公司及受托管理的股权类投资 entities(包括契约型基金、合伙企业、公司制基金等,以下简称“受托股权投资项目”)。
第三条 公司财务管理遵循“统一管理、分级负责、独立核算、风险可控”的原则。受托股权投资项目应当单独建账、独立核算,具备条件的应单独开立银行账户。
第二章 财务机构与人员职责
第四条 公司设财务部,负责公司物流业务会计核算、资金管理、预算管理、税务管理及受托股权投资项目财务监管。财务部配备专职会计人员,岗位设置实行不相容职务分离。
第五条 受托股权投资项目应设项目财务负责人或指定财务专员,负责项目日常财务核算、资金收付、税务申报及与托管机构、监管机构的对接。项目财务人员业务上接受公司财务部指导。
第六条 财务人员应具备相应专业胜任能力。受托股权投资项目财务人员还应熟悉私募投资基金、合伙企业等相关税收及监管规定。
第三章 会计核算基本要求
第七条 公司及受托股权投资项目按照《企业会计准则》及相关会计制度进行会计核算,会计年度自公历1月1日起至12月31日止。
第八条 受托股权投资项目应单独设置会计账簿,单独编制财务报表。对于契约型基金等不具备法人资格的项目,应按监管要求及合同约定进行会计核算与报告。
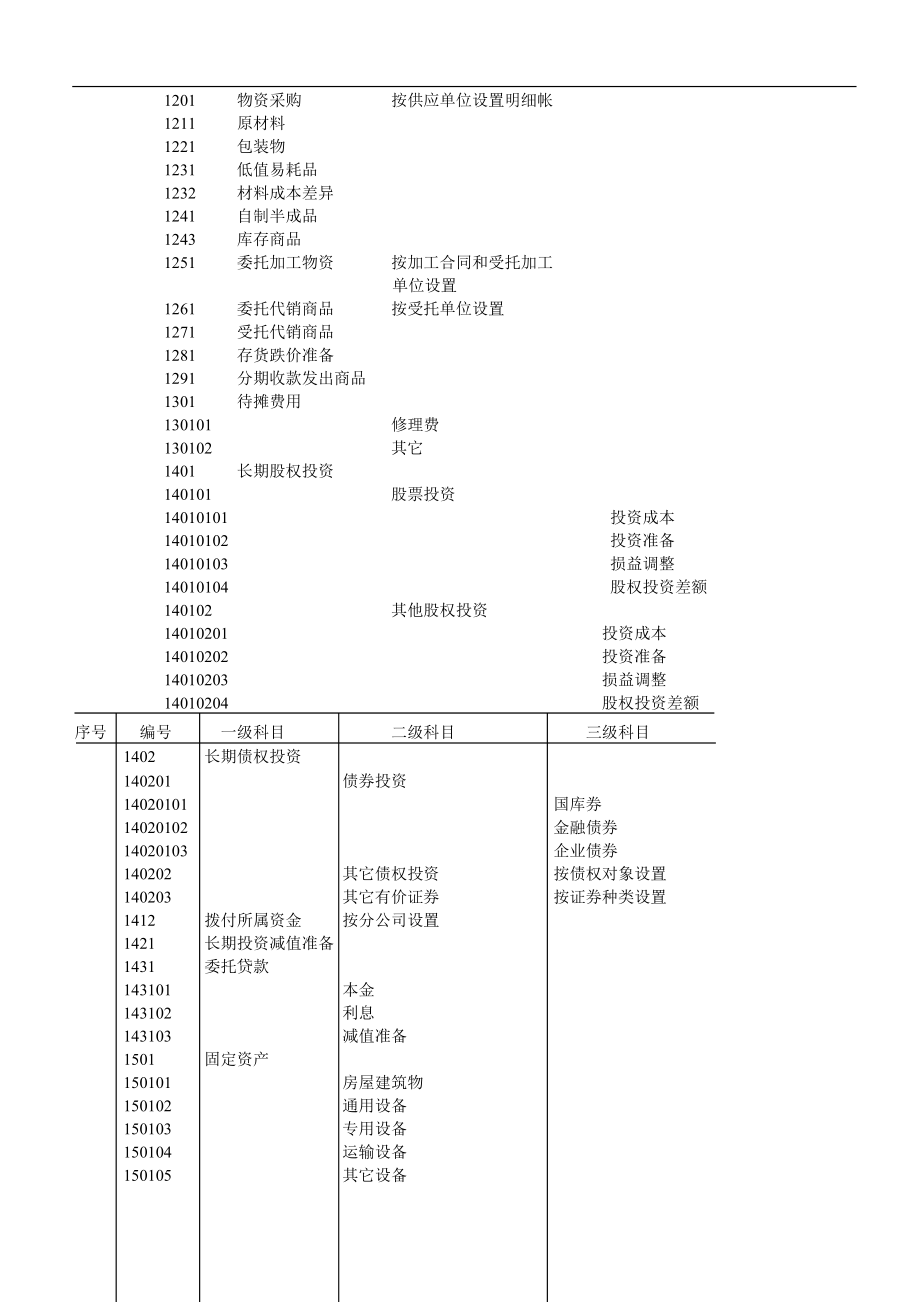
第九条 受托股权投资项目按照《证券投资基金会计核算业务指引》(如适用)或《企业会计准则》进行估值核算。对于投资性房地产、长期股权投资等,应按准则规定采用公允价值或成本法后续计量。
第十条 公司财务部应定期收集、审核受托股权投资项目的财务报表,并编制合并或汇总报告供管理层决策使用。集团内部交易及往来应在合并层面按规定抵销。
第四章 资金管理
第十一条 公司及受托股权投资项目应建立健全资金收付审批制度。物流业务资金支出按公司授权审批流程执行;受托股权投资项目资金拨付、投资退出、收益分配等,应严格按照合同约定及投资决策委员会决议执行。保险(包含社保和各类商业保险)资金、受托资金与其他资金应分账管理,严禁混同、挪用。
第十二条 受托股权投资项目银行账户的开立、变更、撤销应经公司财务负责人审批,并报公司财务部备案。网银U盾、印鉴应分人保管,严禁一人保管支付所需全部印鉴和U盾。
第十三条 公司及受托股权投资项目应加强现金流量管理,提高资金使用效率。物流业务中,应加强应收账款、预付账款管理;受托股权投资项目应合理安排投资期与退出期资金,避免流动性风险。
第五章 受托管理股权类投资专项管理
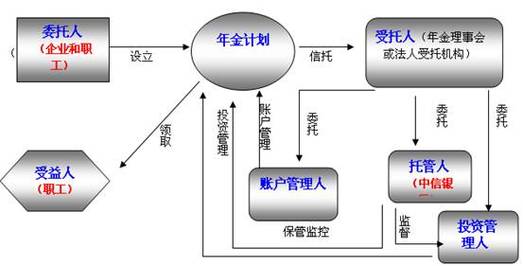
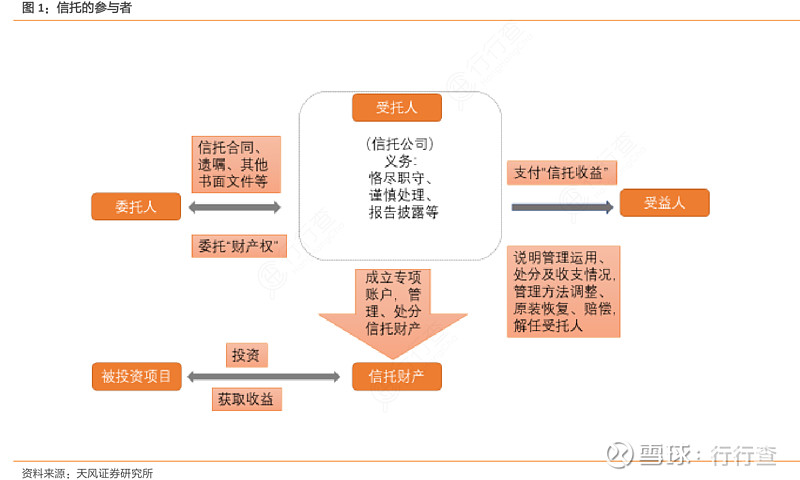
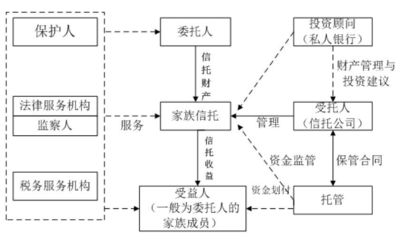
第十四条 受托股权投资项目应实行托管机制(如适用)。托管机构负责资产保管、资金清算、估值复核、投资监督等。公司作为管理人应与托管机构签订托管协议,明确双方权利义务。未托管的项目,应建立 stricter 的资金保管与复核机制。
第十五条 受托股权投资项目应按照合同约定,按期收取管理费、业绩报酬。管理费、业绩报酬的计算、收取应经运营部门复核、财务负责人审批。涉及关联交易的,须履行关联交易决策程序和信息披露义务。
第十六条 受托股权投资项目应按照有关税收法规,及时申报缴纳增值税、所得税(合伙企业所得税“先分后税”、公司制企业照章纳税)、印花税等。对个人投资者,应按“先分后税”原则代扣代缴个人所得税,或按监管要求做好信息披露与申报协助。
第十七条 受托股权投资项目应按监管要求及合同约定,定期向投资者披露财务报表、净值(估值表)、投资运作情况及重大事项。披露内容应经财务负责人复核,确保真实、准确、完整。
第十八条 公司应定期对受托股权投资项目开展内部审计或专项检查,重点关注资金往来、投资估值、费用列支、收益分配、税务处理等关键环节,防范利益输送和合规风险。
第六章 税务管理
第十九条 公司及受托股权投资项目应依法办理税务登记,按期进行纳税申报。公司应建立税务管理岗位责任制,确保发票领用、开具、取得、保管符合规定。
第二十条 受托股权投资项目应善用税收政策,对符合条件的小微企业、高新技术企业等给予税收优惠,及时享受各类减税降费政策。管理人主体应避免因税务不合规遭受行政处罚或信用惩戒。
第二十一条 公司跨区域经营的物流业务应分别核算不同地区的增值税、所得税。交通运输服务增值税税率为9%,仓储、装卸等物流辅助服务税率为6%。进项税额应符合抵扣要求。
第七章 财务报告与信息披露
第二十二条 公司应按时编制月度、季度、年度财务报告。受托股权投资项目应按照合同约定或监管要求,独立编制并提交财务报告。
第二十三条 年度财务报告应经具备资质的会计师事务所审计(如属法规及合同要求)。管理人应将审计报告按要求报送监管部门及投资者。
第八章 财务监督与风险控制
第二十四条 公司建立财务风险预警机制,重点监控受托股权投资项目的投资集中度、关联交易、净值波动、退出进度及大额资金往来。
第二十五条 公司财务部及合规风控部门应按季度开展项目财务合规排查,发现异常及时报告公司经营层和董事会。涉及重大违法违规的,应按规定向监管机构报告。
第九章 附则
第二十六条 本制度由公司财务部负责解释和修订。
第二十七条 本制度与国家法律法规及监管规定相冲突的,按照法律及规定执行。
第二十八条 本制度自下发之日起施行,原相关财务管理制度同时废止。